原创专栏-手机报

不同穿戴产品对主控芯片的核心诉求差异巨大,这也是芯片厂商选择赛道的底层逻辑。
TWS耳机:核心诉求是蓝牙音频性能、低功耗、降噪算法、空间音频,算力要求中等,成本敏感。传统蓝牙音频SoC厂商优势最大,端侧AI多集中在语音交互场景。
智能手表:分为高端全功能手表与入门轻智能手表,高端手表需要应用处理器能力,支持OS系统、独立通信、图形显示、端侧AI,入门款看重MCU+蓝牙组合,主打长续航与基础运动健康。
智能戒指:极致功耗优先,体积受限,算力不需要很高,重点是传感器融合、心率血氧睡眠等健康算法,芯片追求小封装、极低漏电,不需要复杂图形算力。
AI眼镜:对芯片要求最高,需要兼顾视频ISP图像处理、端侧大模型AI算力、蓝牙无线连接、低功耗平衡,属于技术门槛最高的赛道,目前大多处于量产导入阶段。
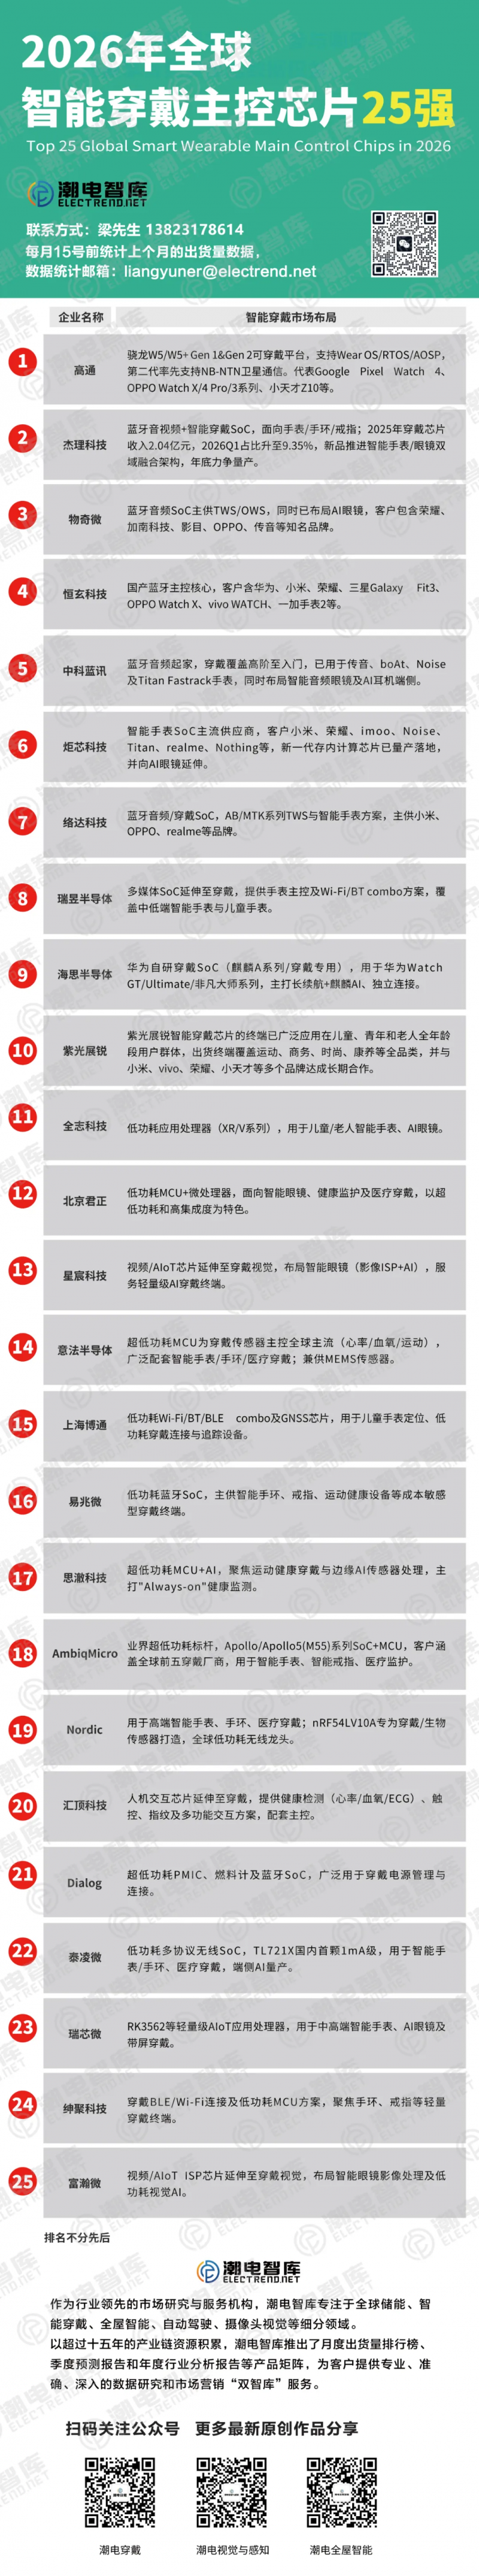
梳理25家主控厂商的业务布局,可以把企业的战略思路归纳为四类,每一类代表一套对穿戴市场的判断。
1、全栈覆盖型:大小赛道全面押注,追求综合平台能力
代表厂商:高通、海思半导体、紫光展锐
这类企业具备完整的SoC研发实力,TWS、手表、戒指、AI眼镜全部布局。
认知逻辑:穿戴是一个完整的生态,品牌客户需要一站式平台,无论成熟产品还是下一代硬件都不能缺位。不放弃存量TWS、手表的基本盘,同时提前投入AI眼镜这类未来赛道,依靠品牌客户资源,实现多品类协同。
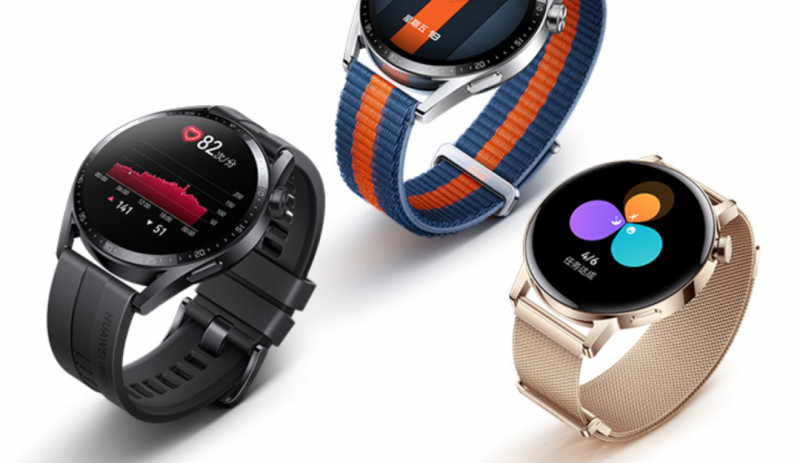
2、音频基本盘优先型:扎根TWS,适度向外延伸
代表厂商:杰理科技、物奇微、恒玄科技、中科蓝讯等
这类企业具备完整的SoC研发实力,TWS、手表、戒指、AI 眼镜全部布局。
起家于TWS蓝牙音频芯片,音频DSP、蓝牙射频是看家本领。
认知逻辑:TWS耳机依旧是穿戴市场出货体量最大的市场,是企业稳定现金流。在此基础上,大力拓展智能手表、智能戒指、AI眼镜。
3、超低功耗健康传感路线:重仓微型穿戴,押注健康硬件红利
代表厂商:Ambq Micro、思澈科技、易兆微、汇顶科技
不重点内卷TWS耳机红海,主打超低功耗MCU、健康传感器信号处理,瞄准智能戒指、健康手环、医疗级穿戴。
认知逻辑:未来穿戴的核心价值不是娱乐,而是健康监测。智能戒指等微型穿戴,凭借无创持续体征监测,会迎来长期增长,这类赛道不追求出货规模,看重产品附加值。
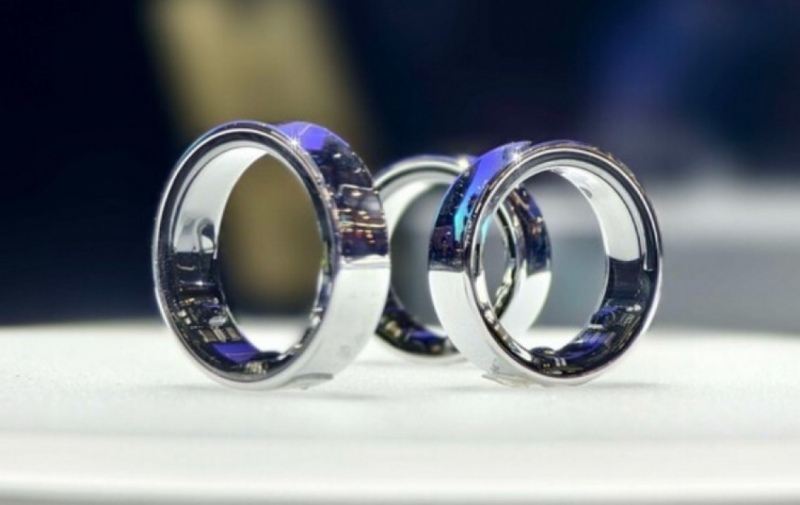
4、前瞻布局下一代硬件:豪赌AI眼镜,抢占未来入口
代表厂商:星宸科技、富瀚微、全志科技
依托ISP、视频处理、AI算力的技术积累,将AI眼镜作为核心战略赛道。
认知逻辑:TWS、手表市场格局已经固化,存量市场内卷严重,利润持续压缩,AI眼镜作为下一代人机交互硬件,未来空间巨大,越早布局,越能建立技术壁垒。
2026年的智能穿戴主控芯片市场,不再是一颗SoC打天下的时代,TWS耳机拼AI音频与成本,智能手表拼性能与生态,智能戒指拼超低功耗与健康精度,AI眼镜拼双芯协同与端侧AI-四个品类、四种逻辑,共同构成了一张层次分明的25强版图。
对中国厂商而言,机会在于手表主控已完成国产替代的「从0到1」,TWS主控形成稳定梯队,AI眼镜与戒指则提供了「从1到N」的新增曲线。未来两三年,不仅仅比拼芯片性能,更考验企业对细分终端市场的判断能力。赛道选择,将直接决定穿戴芯片企业下一阶段的行业地位。