行业资讯-手机报

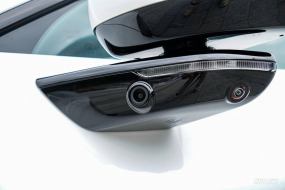
智能驾驶技术飞速发展,成功撬开了光学摄像头模组的又一个应用领域,成为仅次于手机的庞大市场。据潮电智库统计,受ADAS渗透率提升,性能升级拉动等因素驱动,当前新能源汽车单车平均搭载摄像头已达4.9颗,场景功能从外视向舱内及域控延伸,持续拉动需求规模扩张。
L3级及以上自动驾驶落地后,单车摄像搭载量预计将提升至8-12颗。
不过行业竞争的惨烈程度,相比前几年的手机市场已经有过之而无不及。有所不同的是,近两年全球手机销量缓慢复苏,品牌厂商已经数次将光学元器件采购价格进行了调整反弹,让供应商赢得喘息休整空间;汽车出货量虽然稳中有升,但车载摄像头市场行情却一路向下,供应商出现集体亏损现象,且难以看见市场拐点。
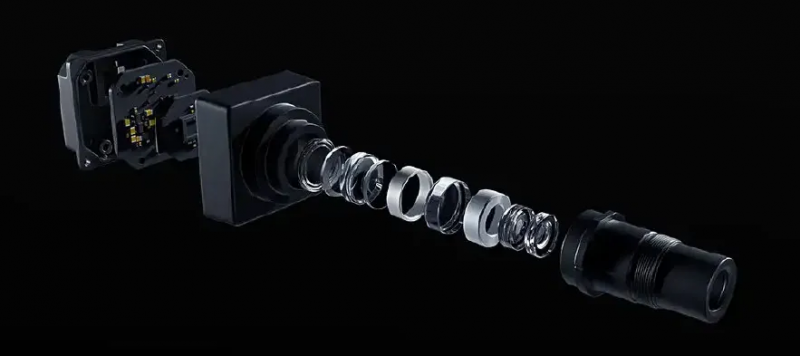
基于潮电智库的实际调研情况,如果市场环境急需恶化,车载摄像头链条甚至存在断裂风险。
某一线车载摄像头模组厂商高管刘洋(化名)介绍说,“同等规格的产品单价,相比高峰期时已经下降了一半。以前客户采购要贵两三倍的开模样品,现在也是按平价计算。”在他们公司内部,摄像头模组业务不仅没有研发费用支持,而且还要分摊办公费用,导致运营成本较高。
多家车载摄像头供应商对潮电智库反映,目前比亚迪、广汽、上汽等主流终端车企为了争抢市占率,拉着供应链一起控本降价进行极限内卷。某些大厂甚至缺乏契约精神,一年数次调价,采购协议说变就变也是常态。
刘洋认为,“车载摄像头模组行业乱象背后,是供应商话语权的缺失,也是车企对产品品质和价值的双重漠视。”
值得注意的是,也有部分新晋光学供应商为了卡位赛道进行低价抢单,试图以镜头或其他产品的利润来弥补摄像头模组业务的亏损额。
基于此也就不难理解,目前出货排名靠后、收入结构比较单一的摄像头模组厂商在车载市场一直裹足不前的原因,他们已经历过手机行业的残酷洗礼,不愿意也没有足够的资本再到新领域“赔本赚吆喝”。
潮电智库统计的车载摄像头模组出货量排行榜显示,比亚迪半导体、舜宇智领、德赛西威、海康威视、豪恩汽电、欧菲光等企业处于领先位置。从中可以看出,比亚迪半导体依托比亚迪汽车,长期排名榜首;其他厂商则分为传统光学和汽车Tier 1两大阵营,兼顾竞争与合作关系。
车载摄像头已从辅助配置演变为智能驾驶感知层的关键入口,如果车企不能反向输血,整个供应体系的品质底线也将岌岌可危。