原创专栏-手机报

消费级全景相机赛道经过多轮洗牌,如今已经形成大疆领跑的市场格局,随着第二代Osmo 360产品落地,全景相机不再仅仅是极限运动、旅行记录的小众玩具,逐步延伸至房产看房、工业巡检、自媒体内容生产等B+C混合场景。
值得注意的不是参数本身,而是供应链几乎没有变动:从上一代Osmo 360到这一代,摄像头模组仍是欧菲光、丘钛科技,镜头仍是亚洲光学,马达仍是新思考,CMOS仍是豪威科技,用户提供的对比表也印证了这一点。
这种一代定型、二代沿用的格局,在光学产业链里并不常见,它背后藏着一个更值得行业媒体追问的问题:大疆用一套几乎锁死的全国产光学链路,在两代产品间完成了从破门到压制的跃迁,这条链路上的每一家企业,究竟分到了多少红利,又承担了多大风险?
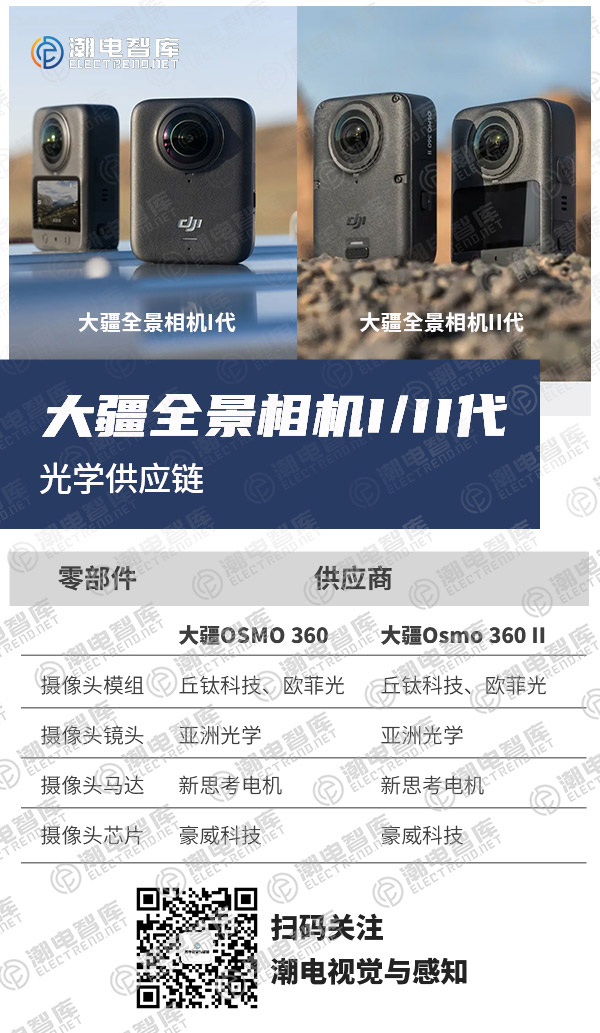
潮电智库从光学产业了解到,大疆Osmo 360全景相机I/II代整体供应商未进行变化,模组供应商依旧为欧菲光、丘钛科技;镜头供应商为亚洲光学;马达供应商为新思考电机;CMOS供应商则是豪威科技。
客观来看,这套供应链组合,并非专为全景相机全新开发,大量复用消费影像成熟产业链资源,这也是大疆能够快速落地全景硬件的底层基础,但同时也需要看到,全景相机属于小众赛道,整体出货量有限,对于上游供应商而言,大疆全景相机业务属于增量业务,很难成为各家厂商的核心营收支柱。
全景相机赛道虽然迎来B端增量,但依然面临不少现实约束,C端市场天花板明显,大众用户需求教育难度大,B端市场虽然增长,但不同行业客户定制化需求多,会增加整机以及供应链的适配成本。
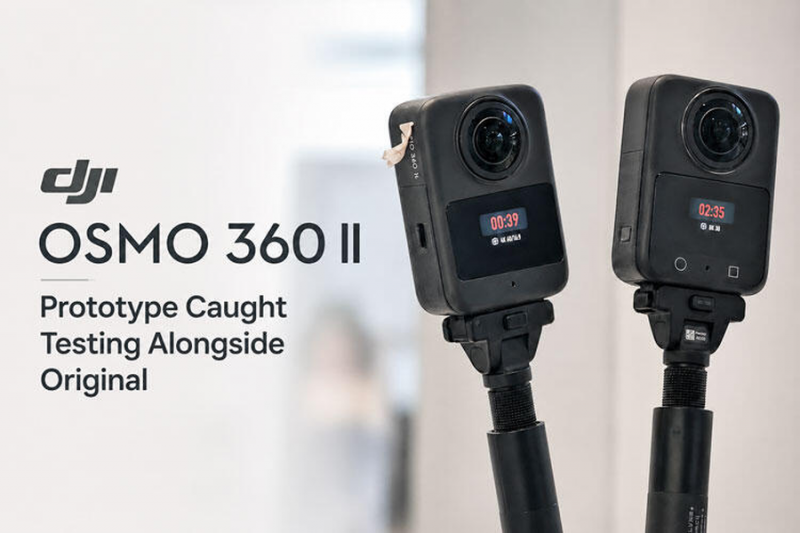
回到大疆的供应链策略,未来一段时间,这套成熟供应链体系大概率还会继续延续,除非下一代全景相机迎来重大硬件革新,例如传感器规格大幅跃迁、硬件架构重构,否则大疆大概率依旧优先选择经过市场验证的合作厂商。
同时行业也存在变量,竞争对手影石Insta360也在持续扩产迭代,会倒逼大疆持续优化产品成本与性能,如果后续全景相机出货规模持续放大,不排除大疆引入新供应商做分单,进一步优化成本结构。但对于细分影像硬件,供应链稳定性往往优先于单纯的低价,贸然切换供应商带来的成像一致性问题,会直接损伤产品口碑。
Osmo 360 II的发布,与其说是一款产品的升级,不如说是大疆向行业宣告,全景相机的竞争,已经从谁更懂AI剪辑回到了谁把地基打得更牢。而这套地基,由欧菲光、丘钛、亚洲光学、新思考、豪威五家企业共同砌成,且高度本土化。
对供应链企业而言,真正值得期待的不是某一代产品的订单,而是大疆"影像全场景矩阵"带来的跨品类复制能力。但我们也必须提醒:排他协议、利润率、市场规模天花板,这三个变量将决定这条链路上的红利能否真正兑现。
一副全景相机的战争,镜头朝外,也朝内。