原创专栏-手机报

最核心的关注点,当然是做设备类产品究竟好不好赚的问题。
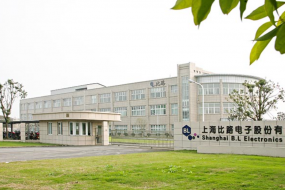
今年6月下旬,精密光学设备领域代表金鼎光学向深交所递交了招股书申报稿,向上市迈出关键一步。
金鼎光学主营光学玻璃精密模压设备,下游覆盖安防、车载、消费电子镜头厂商。公司核心收入来自光学模压机销售,同时少量开展光学元件、镜头加工配套业务。
根据招股书信息显示,2023年-2025年,金鼎光学营业收入分别为1.441亿元、2.011亿元及3.409亿元,增幅分别为39.56%和69.51%;净利润分别为2794.18万元、4200.95万元及8320.64万元,增幅分别为50.34%和98.06%。
较高的营利增速,表明公司经营势头良好。
报告期内,金鼎光学的精密光学加工设备实现收入分别为1.138亿元、1.525亿元及2.668亿元,占主营业务收入比例分别为79.39%、76.27%及78.84%,为公司支柱性收入来源。其玻璃非球面精密模压机及相关设备产品收入稳步增长的同时,带动精密冷加工设备及其他光学设备、超精密加工设备实现的收入增长。
值得注意的是,金鼎光学精密光学加工设备的毛利率在2023年至2025年分别为47.83%、51.90%和53.47%,逐年上升;光学元件业务毛利率分别为-8.45%、-2.28%、-1.21%,连续三年为负,反差极为明显。
报告期内,金鼎光学来自于宇瞳光学收入占比分别为33.56%、45.33%、55.51%,单一客户依赖风险逐年走高。
不过有光学装备专业人士认为这样的表现比较正常,与行业特点相关。
“做自动化设备制造与供应,如果没有背靠的头部大客户,则意味着较大经营风险。”该专业人士还强调,设备类产品的出货体量与镜头、模组等组件完全不在一个级别,不能形成规模效应,需要高毛利率支撑。
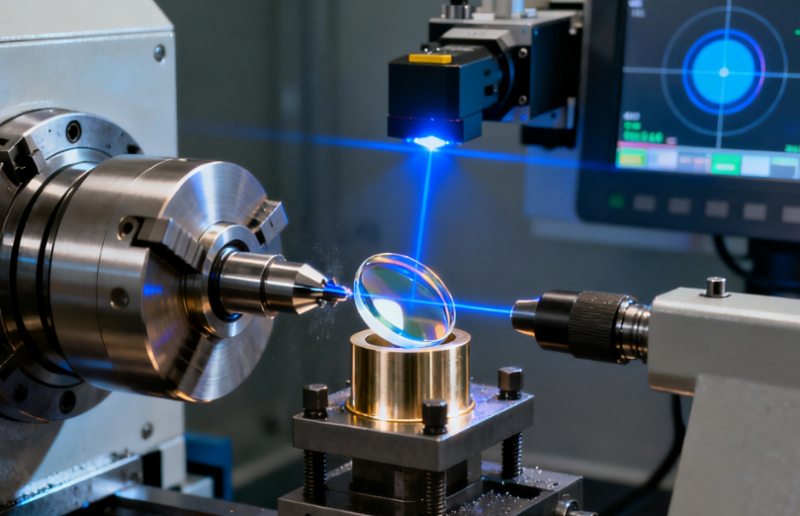
潮电智库从自动化装备产业链处了解,由于手机、车载、安防等光学应用产品的产能过剩,下游客户对生产设备升级采购的意愿极低。部分供应商向XR、机器人等新领域做“声光电”专业装备的融合尝试,但面临着前期投入巨大与实际订单极少的落差。
今年9月份深圳光博会期间,潮电智库发现,设备类产品占参展比例已经越大越大,不少展台甚至将重型设备实体搬迁到了现场,但受关注程度与人气指数并不理想。
另一方面,舜宇、丘钛、欧菲、立讯、宇瞳等厂商都在加大专业化自研设备团队的投入,这对原有市场需求空间也产生了一定的挤压。
股权全景穿透图显示,立讯精密旗下昆山立讯已经参股去年底成立的鸿滔智能装备公司,实现产业链路的又一次补缺。
对于传统光学装备供应商来说,除了在技术层面解决复杂工况下的可靠性和一致性难题,安全通过从样机到量产的“死亡谷”,还需要做好与客户一起跨越漫长产业周期的准备。
唇亡齿寒的道理,大家都懂。