排行榜-手机报

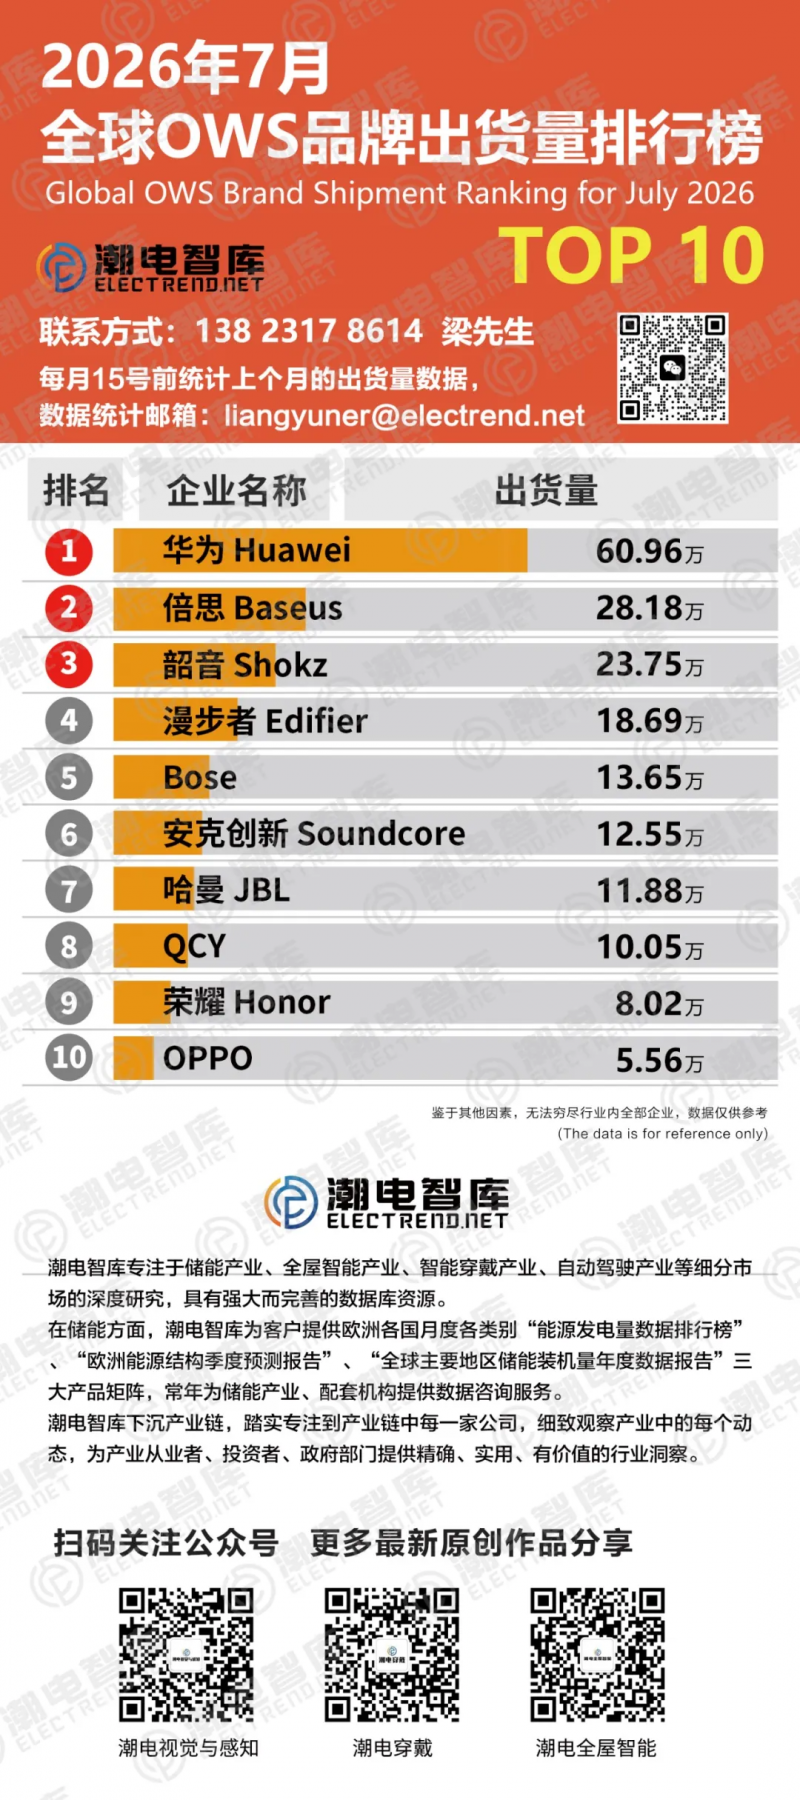
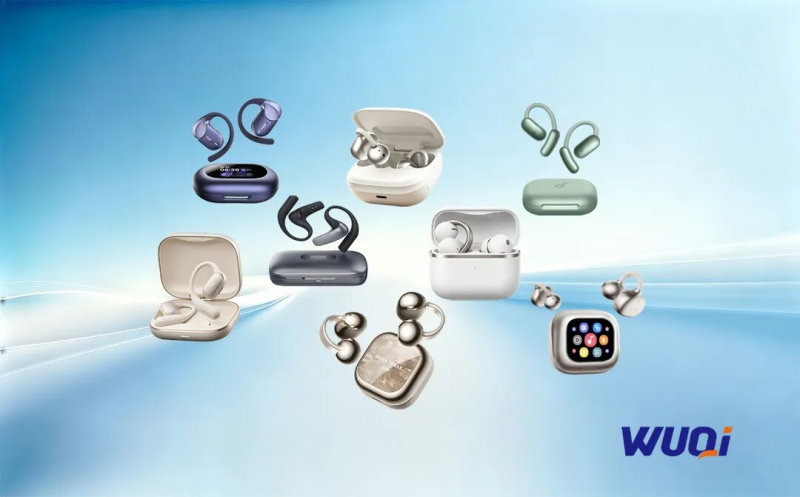
从榜单能够清晰看到,OWS开放式耳机赛道参与者持续扩容,手机品牌、音频老牌厂商、消费电子配件厂商同台竞技,开放式音频已经成为穿戴音频重要增量赛道。
TWS耳机经过多年发展,已经是消费电子的成熟刚需品类,覆盖全价格段,拥有海量存量用户,换机需求稳定,出货基数庞大。
反观OWS属于增量细分赛道,核心卖点集中在开放听音、运动佩戴安全、不堵耳朵,目标场景聚焦运动、通勤、办公,但产品本身存在短板,漏音控制难题、功耗偏高、音质上限受限、机身结构设计难度大。
TWS时代的两大ODM巨头立讯精密和歌尔股份,在OWS时代依然占据头部位置,但着力点不同,立讯拿下韶音的开放式新品,歌尔绑定华为FreeClip。而榜单上排名第二的倍思、第八的QCY,背后对应的是另一批走量的中小ODM。
再看主控芯片,OWS耳机采用的蓝牙音频SoC主要集中在高通、物奇微、恒玄、杰理、中科蓝讯、杰理、络达等几家。
过去十年,杰理和中科蓝讯靠一套「便宜大碗」的产品哲学吃下大量TWS蓝牙主控份额—高集成度、超低价、够用就行,这套逻辑在AI时代开始失灵。
原因在于AI功能对芯片提出了完全不同的要求:要做端侧语音唤醒、多麦克风降噪、自适应ANC、音效增强,就需要DSP和NPU算力,要支持LLM配套应用和多模态数据处理,就需要更强的处理能力,而耳机是电池供电的小体积设备,功耗又必须压住。
这三条凑在一起,把竞争规则从「拼价格」改成了「拼制程、拼算力、拼低功耗」,物奇采用RISC-V低功耗架构、自研射频IP、集成HiFi 5 DSP,把功耗做到3mA,2022年就推出CPU+NPU+DSP多核异构的WQ7036。
反过来不支持DSP、NPU、复杂音频算法和超低功耗能力的蓝牙主控,空间会越来越窄,有信息显示,某厂商中低端市场的蓝牙耳机芯片销售金额已出现大幅下滑,杰理科技和中科蓝讯也都在往中高端爬——杰理科技在今年8月已经发布了9个系列、近百款细分型号的芯片,重点围绕端侧AI产品线扩充、超低功耗蓝牙IoT产品线培育、Wi-Fi新一代产品研发以及中高端产品持续升级等方面展开。
目前OWS上的AI,大致可以分成三层,成熟度差别很大。
第一层是通话降噪,已经接近标配,AI ENC通话降噪、单麦/双麦降噪、AEC回音消除加上风噪处理,对开放式耳机尤其关键——不入耳意味着耳麦离嘴更远,环境噪声更容易进去,算法补的就是这块短板。
第二层是端侧智能,正在快速铺开,语音唤醒、关键词定制、入耳检测、空间音频、辅听功能,这些依赖芯片上的NPU和DSP算力,也是高通、物奇、恒玄相对占优的地带
第三层是场景化服务,还处于早期,翻译、会议纪要、运动数据、办公助理——这些需要云端LLM配合,也是OWS相对TWS更有想象力的地方,因为它能全天佩戴,用户在通勤、办公、运动场景下的连续使用时长天然更长。
从7月出货榜单可以看出,手机厂商入局OWS优势分化巨大,华为依靠手机生态深度协同实现领跑。荣耀、OPPO出货体量有限,说明手机品牌的流量优势不能直接平移到OWS,声学调校、产品定义同样关键。
中长期来看,OWS不会成为下一个TWS,但细分赛道增长确定性较强,一方面主控芯片持续迭代,AI漏音抑制算法不断优化,另一方面ODM工艺成熟,成本下行,推动产品向更多价格段渗透。
未来市场会走向两极:高端主打声学体验、AI交互,大众市场主打性价比,而TWS依旧会守住消费音频的主流位置,二者并行发展。