原创专栏-手机报

在新能源车增速放缓、行业价格内卷加剧、智能驾驶相关政策持续引导高阶智驾落地的大背景下,车载摄像头模组赛道的厂商座次正在悄然改写,5M像素普及、8M高清前视逐步上量成为行业主线,谁能抓住像素迭代红利,谁就有望掌握未来ADAS摄像头市场的主动权。
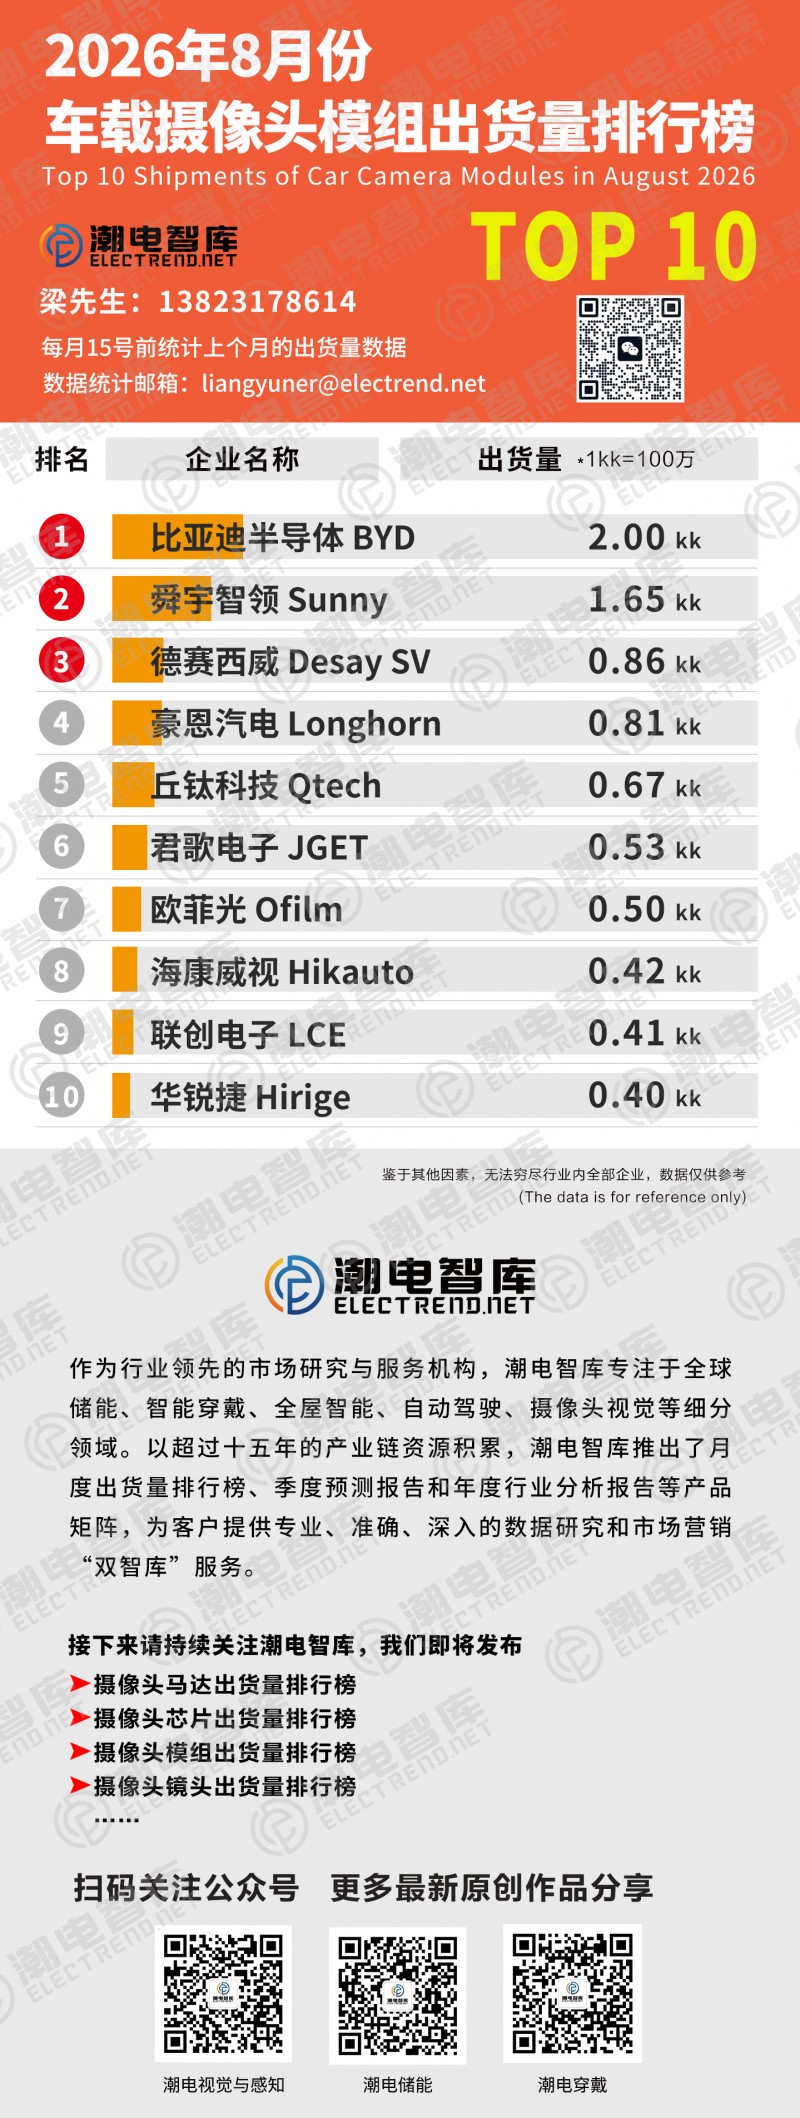
从潮电智库统计2026年8月出货榜单来看,比亚迪半导体以单月2KK的出货规模稳居月度第一,优势断层明显、舜宇智领1.65kk紧随其后、后续梯队依次为德赛西威、豪恩汽电、丘钛科技、君歌电子、欧菲光、海康威视、联创电子、华锐捷。
当前车载摄像头模组行业的内卷已经从单纯的价格竞争,延伸到方案、交付、良率的综合比拼。早期2M环视模组门槛低、扩产潮过后,大量中小厂商陷入低价厮杀,毛利率持续承压,单纯走量的环视模组业务已经很难形成护城河。
政策层面,国内高阶自动驾驶、主动安全法规持续落地,对车载感知系统的成像清晰度、识别距离、冗余能力提出更高硬性要求,倒逼整车厂从传统2M环视,加速向5M环视8M前视高清方案切换,但高清模组并不是简单把消费级摄像头方案平移上车:车规AEC-Q100认证、高低温稳定性、ISP算法适配、光学杂散光抑制、功能安全ISO26262要求,大幅抬高了技术门槛,这也造成一个行业现状:低端环视拼价格,高端ADAS高清模组拼车规能力、光学设计和长期量产交付能力,市场分层已经十分清晰。
5M是现阶段性价比最优的迭代方案,也是短期出货增量主力,5M环视、侧视模组兼顾成像能力与成本,能够满足大部分L2+车型的感知升级需求,是主机厂规模化装车的首选,也是很多厂商现阶段营收的基本盘。
而8M前视高清摄像头,是高阶智驾(L2++及以上)的核心感知硬件,是长期价值赛道,8M模组对镜头、Sensor、光学调校、ISP、组装精度要求更高,单车价值量显著高于5M、2M产品,也是决定厂商能不能切入高阶ADAS供应链的核心入场券。
一部分厂商仍然依赖存量2M环视订单,靠低价维持出货,在像素迭代浪潮里被动跟随,头部及具备消费光学基因的厂商,同步布局5M规模化量产+8M高清方案预研、送样、定点,两条腿走路,承接主机厂中长期智驾平台项目。
从8月榜单的排名变化,可以清晰看到两大阵营的拉扯:
第一类是整车厂自产模组,代表就是比亚迪,依托自身庞大的整车产能,自产摄像头模组优先内供,出货体量持续领跑月度榜单,是赛道里特殊的存在,优势在于成本、交付协同,对外供货意愿相对有限。
第二类是第三方独立模组厂,最值得注意的,豪恩汽电是其中增长势头很强的玩家。依托在车身感知、环视配套的长期积累,稳步推进5M环视规模化落地,同步开发8M高清ADAS模组,绑定多家自主品牌智驾项目,在环视+前视双线均衡发力。
丘钛科技,消费影像模组大厂跨界车载的典型代表,依托消费端成熟的光学组装、校准能力快速迁移车规产线,在5M环视模组上快速起量,持续推进8M方案定点,交付弹性较强。
欧菲光在车载感知赛道持续修复,聚焦高清环视、ADAS前视模组,发挥光学镜头+模组一体化配套优势,积极争取新势力、自主品牌定点订单。
除此之外,舜宇智领、德赛西威、联创电子、君歌电子、海康威视、华锐捷也各有差异化路线,海康依托机器视觉算法优势,华锐捷绑定车企生态,君歌聚焦环视配套,共同分割第三方模组市场。
车载摄像头模组赛道,出货规模只是表象,像素结构、定点质量才是长期竞争力,在政策持续助推高阶智驾、行业内卷加剧的周期里,从2M向5M、8M高清方案的升级不是选择题,而是生存题。